OSIRIS

Observatoire sur les systèmes d’information, les réseaux et les inforoutes au Sénégal

Show navigation Hide navigation
  • OSIRIS
    • Objectifs
    • Partenaires
  • Ressources
    • Société de l’Information
    • Politique nationale
    • Législation et réglementation
    • Etudes et recherches
    • Points de vue
  • Articles de presse
  • Chiffres clés
    • Le Sénégal numérique
    • Principaux tarifs
    • Principaux indicateurs
  • Opportunités
    • Projets

Accueil > Articles de presse > Année 2026 > Février 2026 > Nigeria : près de 9 fintech sur 10 utilisent l’IA pour lutter contre la fraude

Nigeria : près de 9 fintech sur 10 utilisent l’IA pour lutter contre la fraude

mardi 3 février 2026

Intelligence artificielle

Au Nigeria, la généralisation de l’intelligence artificielle dans les fintech révèle moins une course à l’innovation qu’une réponse pragmatique à l’explosion des risques. Les acteurs l’utilisent désormais pour traquer surtout la fraude. Mais des freins persistent.

Environ 87,5 % des fintech nigérianes ont recours à l’intelligence artificielle (IA) pour la détection des fraudes, selon une enquête publiée par la Central Bank of Nigeria.

Ces chiffres figurent dans le Fintech Report 2025, publié lundi 2 février 2026 dans le cadre de la série Policy Insight de la Banque centrale. Le rapport s’appuie sur une enquête nationale menée auprès des acteurs du secteur, un atelier à huis clos organisé en juin 2025 et une table ronde tenue en octobre.

La détection de la fraude apparaît comme le principal cas d’usage de l’IA, loin devant d’autres applications telles que le service client ou l’évaluation du risque de crédit.

Selon le rapport, 62,5 % des fintech interrogées utilisent des « chatbots » alimentés par l’IA pour la relation client, tandis que 37,5 % y ont recours pour le « scoring » de crédit et la modélisation des risques. La même proportion applique l’IA aux processus d’entrée en relation client et de connaissance du client (KYC). 12,5 % des entreprises sondées déclarent ne pas utiliser l’IA à ce stade.
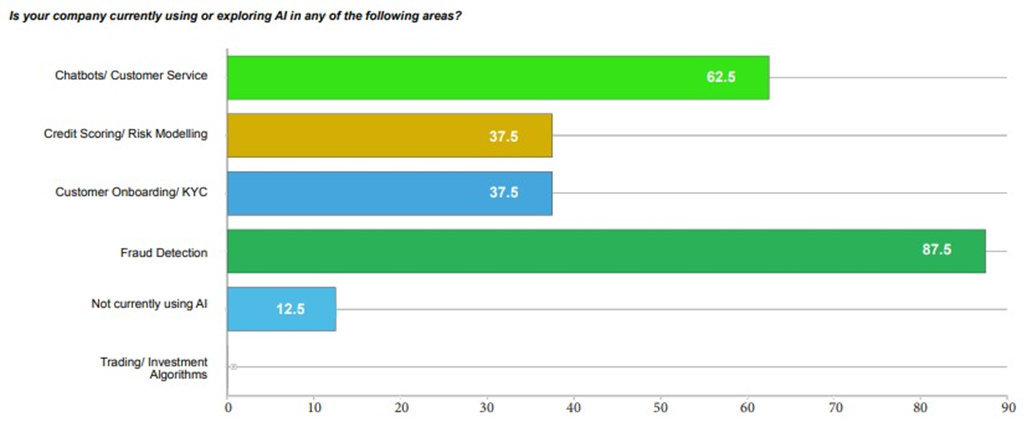
« L’IA est largement adoptée dans la fintech nigériane, principalement pour la gestion des risques et l’efficacité opérationnelle. La fraude constitue un problème majeur pour le secteur », souligne le rapport, qui qualifie ce phénomène de « grand enjeu industriel » lors des échanges entre régulateurs et opérateurs.

Une croissance rapide sous pression

Ces conclusions interviennent dans un contexte de forte expansion des services financiers numériques. Au Nigeria, les institutions financières ont traité près de 11 milliards de transactions de paiement instantané en 2024, soit plus du double du volume enregistré en 2022, ce qui hisse le marché parmi les marchés de paiement en temps réel les plus actifs au monde.

Mais la Banque centrale avertit que cette numérisation accélérée élargit la surface de risque du système financier. Fraude, contrôles internes insuffisants dans certaines entreprises en forte croissance et criminalité financière transfrontalière demeurent des préoccupations, malgré le renforcement des dispositifs de lutte contre le blanchiment et la sortie récente du pays de la liste grise du Groupe d’action financière (GAFI).

Intérêt pour une IA encadrée

Malgré l’accent mis sur la lutte contre la fraude, selon le document, les fintech expriment un fort appétit pour un déploiement plus large de l’IA, à condition de bénéficier d’un cadre réglementaire plus clair.

Près de 62,5 % des répondants se disent très intéressés par la participation à un bac à sable (Sandbox) réglementaire dédié à l’IA, tandis que 75 % placent en priorité l’utilisation éthique et transparente de ces technologies dans les décisions de crédit et de gestion du risque.

Le rapport estime que, à mesure que l’IA devient un outil central des services financiers, les capacités de supervision et de gouvernance devront évoluer au même rythme.

Des freins persistants

Les fintech identifient toutefois plusieurs obstacles à l’adoption à grande échelle de l’IA. Le manque de talents techniques et l’incertitude réglementaire sont cités par 37,5 % des entreprises comme des freins majeurs.
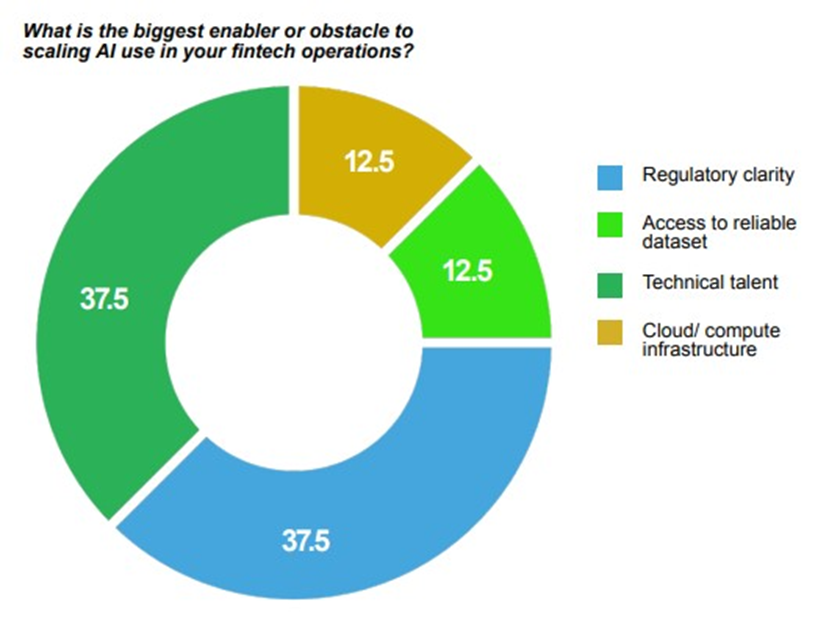
Par ailleurs, 50 % des répondants estiment que l’accès à des données de qualité et à des infrastructures adaptées constitue la condition la plus critique pour développer l’IA, et met en avant le rôle des infrastructures publiques numériques, telles que l’identité numérique et les cadres de partage des données.

Fiacre E. Kakpo

(Source : Agence Ecofin, 3 février 2026)

Fil d'actu

  • Monnaies complémentaires et possibilités en Afrique : description et essai de mise en œuvre dans le domaine de l’agroécologie Burkina NTIC (30 juillet 2026)
  • Charte de membre Africollector Burkina NTIC (25 février 2026)
  • TIC ET AGRICULTURE AU BURKINA FASO Étude sur les pratiques et les usages Burkina NTIC (9 avril 2025)
  • Sortie de promotion DPP 2025 en Afrique de l’Ouest Burkina NTIC (12 mars 2025)
  • Nos étudiant-es DPP cuvée 2024 tous-tes diplomés-es de la Graduate Intitute de Genève Burkina NTIC (12 mars 2025)

Liens intéressants

  • NIC Sénégal
  • ISOC Sénégal
  • Autorité de régulation des télécommunications et des postes (ARTP)
  • Fonds de Développement du Service Universel des Télécommunications (FDSUT)
  • Commission de protection des données personnelles (CDP)
  • Conseil national de régulation de l’audiovisuel (CNRA)
  • Sénégal numérique (SENUM SA)

Navigation par mots clés

  • 4614/5256 Régulation des télécoms
  • 361/5256 Télécentres/Cybercentres
  • 3486/5256 Economie numérique
  • 1804/5256 Politique nationale
  • 4988/5256 Fintech
  • 532/5256 Noms de domaine
  • 1943/5256 Produits et services
  • 1519/5256 Faits divers/Contentieux
  • 763/5256 Nouveau site web
  • 5256/5256 Infrastructures
  • 1850/5256 TIC pour l’éducation
  • 191/5256 Recherche
  • 242/5256 Projet
  • 3449/5256 Cybersécurité/Cybercriminalité
  • 1866/5256 Sonatel/Orange
  • 1658/5256 Licences de télécommunications
  • 279/5256 Sudatel/Expresso
  • 1021/5256 Régulation des médias
  • 1297/5256 Applications
  • 1079/5256 Mouvements sociaux
  • 1681/5256 Données personnelles
  • 144/5256 Big Data/Données ouvertes
  • 615/5256 Mouvement consumériste
  • 364/5256 Médias
  • 658/5256 Appels internationaux entrants
  • 1636/5256 Formation
  • 95/5256 Logiciel libre
  • 2202/5256 Politiques africaines
  • 1009/5256 Fiscalité
  • 169/5256 Art et culture
  • 595/5256 Genre
  • 1864/5256 Point de vue
  • 1035/5256 Commerce électronique
  • 1497/5256 Manifestation
  • 324/5256 Presse en ligne
  • 124/5256 Piratage
  • 212/5256 Téléservices
  • 1015/5256 Biométrie/Identité numérique
  • 318/5256 Environnement/Santé
  • 375/5256 Législation/Réglementation
  • 359/5256 Gouvernance
  • 1798/5256 Portrait/Entretien
  • 146/5256 Radio
  • 775/5256 TIC pour la santé
  • 280/5256 Propriété intellectuelle
  • 58/5256 Langues/Localisation
  • 1126/5256 Médias/Réseaux sociaux
  • 2038/5256 Téléphonie
  • 190/5256 Désengagement de l’Etat
  • 1067/5256 Internet
  • 116/5256 Collectivités locales
  • 416/5256 Dédouanement électronique
  • 1236/5256 Usages et comportements
  • 1044/5256 Télévision/Radio numérique terrestre
  • 554/5256 Audiovisuel
  • 3312/5256 Transformation digitale
  • 394/5256 Affaire Global Voice
  • 170/5256 Géomatique/Géolocalisation
  • 327/5256 Service universel
  • 666/5256 Sentel/Tigo
  • 175/5256 Vie politique
  • 1619/5256 Distinction/Nomination
  • 36/5256 Handicapés
  • 702/5256 Enseignement à distance
  • 729/5256 Contenus numériques
  • 585/5256 Gestion de l’ARTP
  • 178/5256 Radios communautaires
  • 1876/5256 Qualité de service
  • 460/5256 Privatisation/Libéralisation
  • 132/5256 SMSI
  • 480/5256 Fracture numérique/Solidarité numérique
  • 2746/5256 Innovation/Entreprenariat
  • 1366/5256 Liberté d’expression/Censure de l’Internet
  • 48/5256 Internet des objets
  • 172/5256 Free Sénégal
  • 727/5256 Intelligence artificielle
  • 194/5256 Editorial
  • 10/5256 Gaming/Jeux vidéos
  • 24/5256 Yas

2026 OSIRIS
Plan du site - Archives (Batik)

Suivez-vous